16. Oktober 2026
DAS WICHTIGSTE VOM TAGE AUF EINEN BLICK
INHALTSVERZEICHNIS
Hier erfahren Sie mehr ... (Zum Ausklappen bitte klicken)
Inhalt
POLITIK & RECHT
POLITIK: Eckpunkte zur Finanzierung der Strom- und Wärmenetze stehen
POLITIK: Neue Förderrunde für industrielle Dekarbonisierung
WINDKRAFT ONSHORE: November-Ausschreibung für Windkraft an Land gestartet
ELEKTROMOBILITÄT: Weniger Geld für E-Busse: Branche warnt vor Folgen
TECHNIK
PHOTOVOLTAIK: RWE-Solarpark bei Garzweiler erreicht 106 MW
STROMNETZ: Mehr Kapazität auf der Nord-Süd-Achse
STROMSPEICHER: Baustart für 200-MW-Batteriespeicher
STATISTIK DES TAGES : Anzahl der Hybridautos in Deutschland
UNTERNEHMEN
STROMMARKT: SWK will Homee-Kunden übernehmen
PERSONALIE: Uniper verlängert mit CEO
WÄRMEWENDE: Stadtwerke Würzburg bieten bis zu 5 Prozent Zinsen
PERSONALIE: Zwei neue Direktorenposten bei Schleupen
MARKTBERICHTE
MARKTKOMMENTAR: Gasmarkt fürchtet neue Preissprünge
TOP-THEMA
Verbände kritisieren Netzgebühr für Solaranlagen

Quelle: Shutterstock / Diyana Dimitrova
PHOTOVOLTAIK.
Eine Verbändeinitiative lehnt den geplanten Prosumer-Aufschlag der Bundesnetzagentur bei den Netzentgelten ab. Ein Rechtsgutachten soll diese Position unterstützen.
Elf Bundesverbände aus der Energie- und Immobilienwirtschaft sowie dem Handwerk wollen die geplante Einführung zusätzlicher Netzentgelte für Betreiber von Photovoltaikanlagen verhindern. In einem gemeinsamen Appell vom 15. Oktober fordern sie die Bundesnetzagentur (BNetzA) auf, auf den sogenannten Prosumer-Aufschlag zu verzichten.
Die zusätzliche Belastung könne die Wirtschaftlichkeit von Solaranlagen verschlechtern und Investitionen in Photovoltaik und Batteriespeicher bremsen, heißt es in einer Mitteilung. Ein Rechtsgutachten stellt zudem die Rechtmäßigkeit des Vorhabens infrage.
Hintergrund ist die Reform der Stromnetzentgelte. Mit dem Verfahren zur Allgemeinen Netzentgeltsystematik Strom (AgNes) will die Behörde die Finanzierung der Stromnetze neu regeln. Der am 6. August veröffentlichte Festlegungsentwurf sieht vor, dass bestimmte Verbraucher mit eigener Stromerzeugung künftig einen um 70 bis 90 Prozent höheren Netzentgelt-Grundpreis zahlen sollen. Steckersolargeräte sind davon ausgenommen. Die neuen Entgeltregelungen sollen ab Anfang 2029 angewendet werden.
Die Bundesnetzagentur begründet den Aufschlag mit einer bislang ungleichen Verteilung der Netzkosten. Haushalte mit eigenen Solaranlagen beziehen durch ihren Eigenverbrauch weniger Strom aus dem öffentlichen Netz. Dadurch zahlen sie geringere verbrauchsabhängige Netzentgelte. Die Netzkapazität muss für sie jedoch weiterhin vorgehalten werden, etwa nachts oder im Winter, wenn die Solaranlage keinen oder nur wenig Strom erzeugt.
Gutachten sieht Rechtsverstoß
Die Kosten für die Bereitstellung und den Betrieb der Netze bleiben bestehen und müssen nach Auffassung der Behörde deshalb in stärkerem Umfang von anderen Stromkunden getragen werden.
Die elf Verbände halten den pauschalen Aufschlag dagegen für nicht verursachungsgerecht. Er berücksichtige weder die tatsächliche Netznutzung noch die Größe der jeweiligen Solaranlage.
„Wer in eine eigene Solaranlage oder einen Batteriespeicher investiert, darf dafür nicht mit zusätzlichen Gebühren bestraft werden. Netzentgelte sollten sich daran orientieren, wie stark das Stromnetz tatsächlich beansprucht wird – und nicht daran, ob jemand Solarstrom auf dem eigenen Dach erzeugt“, sagt Carsten Körnig, Hauptgeschäftsführer des Bundesverbandes Solarwirtschaft (BSW-Solar).
Unterstützung erhalten die Verbände durch ein Rechtsgutachten der Rechtsanwältin und Honorarprofessorin Dörte Fouquet. Das im Auftrag des BSW-Solar erstellte Gutachten vom 30. September kommt zu dem Ergebnis, dass der geplante Aufschlag in mehrfacher Hinsicht gegen europäisches und deutsches Recht verstößt.
Fouquet kritisiert insbesondere, dass der Aufschlag unabhängig vom tatsächlichen Netzbezug erhoben werden soll. Die Pauschale verstoße damit gegen das europarechtliche Prinzip der Kostenreflexivität. Außerdem würden Betreiber von Solaranlagen gegenüber Verbrauchern benachteiligt, die ihren Strombezug durch Effizienzmaßnahmen reduzieren.
Weitere rechtliche Bedenken betreffen den Gleichheitsgrundsatz des Grundgesetzes und den Vertrauensschutz für bestehende Anlagen. Besonders gefährdet sieht das Gutachten kleinere Dachanlagen, gemeinschaftliche Gebäudeversorgungskonzepte und ausgeförderte Solaranlagen.
Die Verbände fordern deshalb, auf den Prosumer-Aufschlag zu verzichten. Sollte eine stärkere Beteiligung von Solaranlagenbetreibern an den Netzkosten erforderlich sein, müsse diese an der tatsächlich vereinbarten Einspeisekapazität ausgerichtet werden. Für Bestandsanlagen verlangen sie Bestandsschutz. (sag)
Das „Rechtliche Kurzgutachten zur Zulässigkeit eines Prosumer-Aufschlages
im Rahmen der Netzentgeltreform (AgNes-Festlegungsentwurf) der Bundesnetzagentur (BNetzA)“ kann auf der BSW-Solar-Seite heruntergeladen werden.

Quelle: Bayernwerk
Eckpunkte zur Finanzierung der Strom- und Wärmenetze stehen
POLITIK. Bund und Länder wollen die Finanzierung von Stromverteil- und Wärmenetzen erleichtern. Geplant sind Instrumente zur Stärkung der Eigenkapitalbasis und Absicherung von Investitionen.
Die Eckpunkte stehen, zumindest auf dem Papier. Das Wirtschafts- und das Finanzministerium des Bundes und die Energieministerkonferenz haben am 14. Oktober einen Rahmen zur Finanzierung von Stromverteil- und Wärmenetzen abgesteckt. Das dreiseitige Papier zielt darauf, die Kapitalbasis von Energieversorgern zu stärken und ihnen Investitionen zu erleichtern.
Vorgesehen ist unter anderem ein Mezzanin-Produkt – ein Finanzierungsmix aus Eigen- und Fremdkapital. Das Mezzanin-Produkt soll über die staatliche KfW-Bank und die Landesförderinstitute bereitgestellt werden. „Der Bund bietet die Haftung für 60 Prozent des über das Produkt bereitgestellten Finanzierungsvolumens an“, heißt es in dem Eckpunkte-Papier.
Zudem verweisen Bund und Länder auf bereits gestartete Förderprogramme der KfW: den Investitionskredit Energieversorgung (KfW 548) und den Konsortialkredit Energieversorgung (KfW 549). Beide Instrumente sollen Energieversorgern Spielraum für die Aufnahme von Fremdkapital schaffen.
Hervorgehoben wird in dem Papier die Bedeutung der Kommunen bei der Eigenkapitalfinanzierung von Stadtwerken. Bund und Energieministerkonferenz sprechen sich dafür aus, die rechtlichen Rahmenbedingungen anzupassen, damit sich rentierliche Investitionen in Stromverteil- und Wärmenetze besser umsetzen lassen.
„Mehr als 300 Milliarden Euro müssen bis 2045 in Stromverteil- und Wärmenetze investiert werden, damit erneuerbare Energien dort ankommen, wo sie gebraucht werden. Mit dem Maßnahmenpaket schaffen wir gemeinsam mit den Ländern die Voraussetzungen, damit die Energieversorger diese Investitionen stemmen können“, kommentiert BMWE-Staatssekretär Frank Wetzel.
Finanzstaatssekretär Steffen Meyer verweist auf die vorgesehene Erweiterung der Finanzierungsquellen: „Mit den vorgesehenen Instrumenten unterstützt der Deutschlandfonds den Ausbau der Energieinfrastruktur in Deutschland.“ Niedersachsens Energieminister Christian Meyer, Vorsitzender der Energieministerkonferenz, zeigt sich überzeugt, dass die vorgesehenen Absicherungen die Finanzierungskosten senken und die Planungs- und Investitionssicherheit der Unternehmen verbessern. Wie die Maßnahmen konkret ausgestaltet und umgesetzt werden, geht aus den vorliegenden Angaben noch nicht im Detail hervor.
Beim Verband kommunaler Unternehmen stößt das Eckpunkte-Papier auf Zustimmung. „Die angekündigten Mezzanin-Lösungen inklusive der Übernahme von Garantien durch Bund und Länder können ein wichtiger Schritt sein und werden von uns ausdrücklich begrüßt“, wird Ingbert Liebing in einer Mitteilung zitiert. Stadtwerke benötigten einen breiten Instrumentenkasten, der auch privates Kapital für die Energiewende mobilisiert, betont der VKU-Hauptgeschäftsführer.
Dazu gehöre, dass Kommunen mehr Spielräume für die Aufnahme von Krediten zur Weiterleitung an ihre Stadtwerke eingeräumt bekommen und dafür teilweise noch die Kommunalordnungen der Länder geändert werden müssen. Als Vorbild nennt Liebing die geltenden Regelungen zum Konzernkredit in Niedersachsen.
Darüber hinaus erinnert Liebing an den Vorschlag von VKU, BDEW und Deloitte, einen durch staatliche Garantien flankierten Energiewendefonds zu kreieren. Positiv sieht man beim VKU in diesem Kontext die Überlegungen für einen „Private Investment Pool“ auf Ebene der KfW.
Das Eckpunkte-Papier steht im Internet bereit: Finanzierung von Stromverteil- und Wärmenetzen ermöglichen – Kapitalbereitstellung für Stadtwerke und Energieversorgungsunternehmen erleichtern (mf)
Neue Förderrunde für industrielle Dekarbonisierung

Quelle: Fotolia / caruso13
POLITIK. Das Bundeswirtschaftsministerium startet eine neue Förderrunde der „Bundesförderung Industrie und Klimaschutz“ (BIK).
Millionen für klimafreundliche Industrie: Das Bundeswirtschaftsministerium fördert Forschungs- und Entwicklungsprojekte, die industrielle Prozesse dekarbonisieren oder Technologien zur Abscheidung, Nutzung und Speicherung von Kohlendioxid voranbringen. Am 14. Oktober hat das Ministerium eine neue Runde in der „Bundesförderung Industrie und Klimaschutz“ (BIK) eingeläutet. Unternehmen können bis zum 6. Dezember Projektskizzen einreichen.
Die beiden Förderaufrufe sollen am 19. Oktober 2026 im Bundesanzeiger veröffentlicht werden. Die Förderbedingungen sind bereits vorab in zwei Aufrufen einsehbar: für die Dekarbonisierung der Industrie sowie für Carbon Management.
Die BIK richtet sich an Industrieunternehmen mit Sitz in Deutschland, die ihre prozessbedingten CO2-Emissionen durch Investitionen deutlich senken oder Techniken zur CO₂-Abscheidung und -Nutzung beziehungsweise -Speicherung (CCU/S) in die Anwendung bringen wollen.
Förderfähig sind industrielle Forschung, experimentelle Entwicklung und projektbezogene Durchführbarkeitsstudien, wie das BMWE mitteilt. Dazu zählen die Entwicklung neuer oder wesentlich verbesserter Produkte und Verfahren, Prototypen und Pilotprojekte sowie Erprobungen unter realitätsnahen Bedingungen. Auch Verfahren zur Erkundung, Erschließung und Überwachung von CO2-Speichern können gefördert werden.
Geld für zahlreiche Industriezweige
Die bisherigen Förderrunden umfassen nach Angaben des Ministeriums Projekte aus zahlreichen Industriezweigen. Dazu gehören unter anderem die Zement- und Baustoffindustrie, Chemie, Abfallverwertung, Papier und Zellstoff, Lebensmittel, Glas und Stahl sowie Maschinenbau und Fahrzeugbau. Auch Vorhaben zur direkten Abscheidung von CO2 aus der Luft sind vertreten.
Die Fördergelder sollen aus dem Topf des Klima- und Transformationsfonds für 2027 kommen. Die Förderung steht jedoch bis zum Inkrafttreten des Haushaltsgesetzes 2027 unter dem Vorbehalt verfügbarer Haushaltsmittel, teilt das BMWE mit. Zum Volumen der Förderrunde 2026/2027 macht das Ministerium in seiner Mitteilung keine Angaben. Für das Gesamtprogramm, das im Jahr 2024 initiiert und bis zum Jahr 2030 reichen soll, waren ursprünglich 3,3 Milliarden Euro vorgesehen. In der ersten Förderrunde des BIK flossen rund 476 Millionen Euro in 38 Industrieprojekte.
Das Bundeswirtschaftsministerium stellt Informationen über die beiden Fördermodule im Internet bereit: BIK-Modul 1 und BIK-Modul 2: BIK CCUS (mf)
November-Ausschreibung für Windkraft an Land gestartet
Quelle: Fotolia / Felix brönnimann
WINDKRAFT ONSHORE. Die Bundesnetzagentur hat die vierte Ausschreibung für Windenergieanlagen an Land für dieses Jahr veröffentlicht. Abgabefrist für Gebote ist der 2. November.
Vierte und letzte Ausschreibung in diesem Jahr: Die Bonner Regulierungsbehörde hat zum 1. November 2.495 MW für Windkraft an Land ausgeschrieben. Da der Monatsanfang auf einen Sonntag fällt, verschiebt sich die Abgabefrist auf den 2. November. Der Höchstwert für Gebote beträgt in diesem Jahr 7,25 Cent/kWh.
Teilnahmeberechtigt sind Projekte mit Genehmigungen nach dem Bundes-Immissionsschutzgesetz, die bis zum 5. Oktober 2026 erteilt und dem Marktstammdatenregister gemeldet worden sind. Die Bundesnetzagentur weist darauf hin, dass Zusatzgebote nach § 36j EEG für Anlagen abgeben werden können, für die bereits ein Zuschlag erteilt wurde, wenn die installierte Leistung der Anlagen um mehr als 15 Prozent erhöht wird oder werden soll. Solche Gebote sind erst nach der Inbetriebnahme der Anlagen möglich.
Die Ausschreibungen für Windkraft an Land in diesem Jahr waren stark überzeichnet. Bei der Ausschreibungsrunde im Februar verzeichnete die Behörde Gebote mit einem Volumen von 7.858 MW – ausgeschrieben waren 3.446 MW. 924 Gebote gingen in Bonn ein, 439 erhielten einen Zuschlag. Im Mai erreichte das Gebotsvolumen 6.409 MW, sie ergaben sich durch 628 Gebote. Das Ausschreibungsvolumen lag bei 2.495 MW, 270 Gebote waren erfolgreich. Im August war die Ausschreibung mit 5.250 MW gut zweifach überzeichnet. 237 von 461 Geboten bekamen einen Zuschlag.
Der durchschnittliche mengengewichtete Zuschlagswert sank von 5,54 Cent/kWh im Februar auf 4,79 Cent/kWh im August. Die niedrigste Gebotswert mit Zuschlag lag im Februar bei 5,19 Cent/kWh, im August rutschte der Wert auf 4,49 Cent/kWh. Der Höchstwert sank von 5,64 Cent/kWh im Februar auf 4,98 Cent/kWh.
Die Bundesnetzagentur hat Informationen zur Ausschreibung am 14. Oktober im Internet veröffentlicht: Wind an Land: Gebotstermin 1. November (mf)
Weniger Geld für E-Busse: Branche warnt vor Folgen

E-Busse beim Laden. Quelle: Stadtwerke Osnabrück
ELEKTROMOBILITÄT. Der Bund fördert die Anschaffung von Elektrobussen im Nahverkehr mit Hunderten Millionen Euro. Ab 2027 sollen die Mittel deutlich sinken.
Die Umrüstung der Busflotten im Nahverkehr auf alternative Antriebe droht aus Sicht der Verkehrsbranche ins Stocken zu geraten. Grund dafür ist eine drastische Kürzung der Fördermittel für den Ankauf von E-Bussen, die der Bund im kommenden Jahr plant. Die Förderung soll von derzeit rund 403 Millionen Euro auf dann etwa 130 Millionen Euro sinken, wie aus dem Haushaltsentwurf der Bundesregierung für 2027 hervorgeht.
Damit wären die europäischen Vorgaben zur Umrüstung der bestehenden Dieselbusflotten auf emissionsfreie Antriebe nicht zu erreichen, wie aus einer Analyse des Verbands Deutscher Verkehrsunternehmen (VDV) und der Klima-Allianz Deutschland hervorgeht. Zudem drohe eine Schwächung für den Wirtschaftsstandort Deutschland.
Deutsche Hersteller profitieren von Förderung
Der Untersuchung zufolge, die das Beratungsunternehmen PWC im Auftrag der Verbände erstellt hat, profitieren von der Förderung vor allem deutsche und europäische Hersteller. Fast drei Viertel der hierzulande eingesetzten Elektrobusse stammen demnach von deutschen Produzenten. Daimler Buses und MAN seien klare Marktführer. Am deutschen Markt für E-Stadtbusse hingen bis zu 12.600 Arbeitsplätze. Eine Kürzung der Förderung würde die Wertschöpfungskette schwächen, argumentieren die Verbände.
Sollte die Kürzung der Mittel wie geplant kommen, hätten die Verkehrsunternehmen mehrere Möglichkeiten, um darauf zu reagieren, heißt es in der Analyse. Sie könnten ihre bestehende Dieselbusflotte länger als geplant betreiben oder neue Dieselbusse kaufen statt neue E-Busse. Eine weitere Variante wäre der Ankauf von Elektrobussen aus nicht-EU-Ländern - gemeint ist vor allem China.
E-Busse nach wie vor deutlich teurer
Das Problem bei der Umrüstung sind die nach wie vor hohen Anschaffungskosten. Zwar sind Elektrobusse im Betrieb aufgrund der niedrigeren Energiekosten deutlich günstiger als Dieselfahrzeuge. Doch der Bedarf an mehr Fahrzeugen aufgrund niedrigerer Reichweiten, der Aufbau einer Ladeinfrastruktur und der Preis der Busse an sich führen zu erheblich höheren Kosten.
„Ein im Jahr 2023 neu zugelassener Batteriebus kostet als Depotlader über den gesamten zwölfjährigen Lebenszyklus (bei 55.000 km Laufleistung pro Jahr) etwa 30 Prozent mehr als ein Dieselbus“, heißt es in einer weiteren PWC-Analyse aus dem vergangenen Jahr. Diese Kostenlücke dürfte sich im Laufe der kommenden Jahre zwar etwas verringern. Ganz verschwinden wird sie aber nicht.
Dem VDV und der Klima-Allianz zufolge sind derzeit in Deutschland rund 6.000 emissionsfreie Busse im Nahverkehr unterwegs. Das entspreche etwa zwölf Prozent der bundesweiten Linienbusflotte. Fast jeder zweite neue Linienbus fuhr im vergangenen Jahr demnach elektrisch. Die EU schreibt vor, dass dieser Anteil bis 2030 auf mindestens 65 Prozent steigen muss.
Fortschritte regional sehr unterschiedlich
Die Deutsche Umwelthilfe (DUH) hatte in einer kürzlich vorgestellten Auswertung die regionalen Fortschritte bei der Umrüstung auf alternative Antriebe sehr unterschiedlich sind. Reine Dieselantriebe machen demnach in den 39 größten Städten rund 70 Prozent der Flotten aus. Wenn man sogenannte Mildhybride einrechnet, bei denen ein E-Motor den Verbrenner unterstützt − häufig vor allem beim Anfahren und Überholen −, ergibt sich sogar eine Quote von 77 Prozent.
Die Untersuchung zeigt aber auch, dass manche Großstädte bei der Umstellung auf klima- und umweltfreundlichere batteriebetriebene Elektrobusse schon weit sind. Zu Spitzenreitern kürte die Umweltorganisation drei Städte aus Baden-Württemberg: Mannheim, wo zum Jahreswechsel 60,6 Prozent der Busflotte batterieelektrisch betrieben wurde, führt die Tabelle an, gefolgt von Freiburg (51,7 Prozent) und Karlsruhe (51,6 Prozent).

Quelle: Fotolia / ptoscano
Studie warnt vor massiven Jobverlusten bei Offshore
WINDKRAFT. Eine Studie beziffert die Folgen einer Projektlücke beim Windkraftausbau. Forderungen nach Gesetzesänderungen werden laut.
Fällt der Offshore-Ausbau dauerhaft schwach aus, drohen Deutschland bis 2045 erhebliche wirtschaftliche Einbußen. Das zeigt die Ergänzung der Studie „Wertschöpfung der Offshore-Windenergie in Deutschland“ von „wind:research“. Sie vergleicht das gesetzliche Ziel von 70.000 MW mit dem Szenario „Wertschöpfungskrise“. Dieses unterstellt geringe Projektmengen, begrenzte Netzanschlüsse, wirtschaftlichen sowie wachsenden Importdruck, die zusammen die Projektpipeline schwächen.
Heute sichert die Branche laut der Studie rund 31.530 Vollzeitäquivalente, das entspricht etwa 49.000 Arbeitsverhältnissen. Im Krisenfall sinkt die Zahl danach bis 2045 auf 9.000, die Branche verlöre also rund zwei Drittel ihrer Beschäftigten.
Bei verlässlichem Ausbau wären dagegen rund 90.000 zusätzliche Vollzeitstellen möglich. Betroffen wären Zulieferer, Produktionsstandorte und Mittelständler weit über die Küstenregionen hinaus. Verlorene Kapazitäten und Fachkräfte, so heißt es, stünden für einen späteren Ausbau nicht ohne Weiteres wieder zur Verfügung.
Auch beim Umsatz sieht die Untersuchung eine gravierende Lücke. 2025 erzielte die Branche einschließlich Exporten rund 14,6 Milliarden Euro. Im Referenzszenario steigt der Jahresumsatz auf 20 Milliarden Euro im Jahr 2030 und auf 57 Milliarden Euro im Jahr 2045.
Im Krisenszenario fällt er auf rund acht Milliarden. Euro und später auf etwa vier Milliarden Euro. Kumuliert ergibt sich ein Ausfall von knapp 35 Milliarden Euro bis 2030 und von mehr als 550 Milliarden Euro bis 2045. Zudem würden 2045 nur 34.000 statt 70.000 MW erreicht. Die fehlenden 36.000 MW wären im System nicht verfügbar, um Verkehr, Wärme und Industrie zu elektrifizieren.
BWO fordert Nachbesserungen
Der Bundesverband Windenergie Offshore (BWO) sieht im parlamentarischen Verfahren zur Wind-auf-See-Gesetz-Novelle konkreten Änderungsbedarf. „Die ausgebliebenen Gebote bei den Ausschreibungen 2025 waren ein deutliches Warnsignal“, sagt BWO-Geschäftsführer Stefan Thimm. Ein Zuschlag allein schaffe noch keinen Auftrag. Entscheidend sei, dass Projekte tatsächlich realisiert werden und die Industrie verlässlich planen kann.
Der Verband nennt drei Punkte. Erstens sollen Projekte von Beginn an über zweiseitige Contracts for Difference abgesichert werden, um Strompreis- und Vermarktungsrisiken zu senken.
Zweitens fordert der BWO eine wirksame Indexierung, die Kostenveränderungen zwischen Zuschlag und Investitionsentscheidung berücksichtigt. Laut einer BWO-Studie liegt das Kostensenkungspotenzial bei rund 440 Millionen Euro pro Gigawatt.
Drittens soll es für Zuschläge aus den Jahren 2023 bis 2025 eine einmalige, geordnete Rückgabeoption geben, damit wirtschaftlich gefährdete Flächen unter tragfähigeren Bedingungen schnell neu ausgeschrieben werden können.
Pro fehlendem Gigawatt stünden rund 3,5 Milliarden Euro Auftragsvolumen auf dem Spiel. So ließen sich Aufträge entlang der Lieferkette sichern und die Abhängigkeit von Importen begrenzen, so der Verband. (gd)
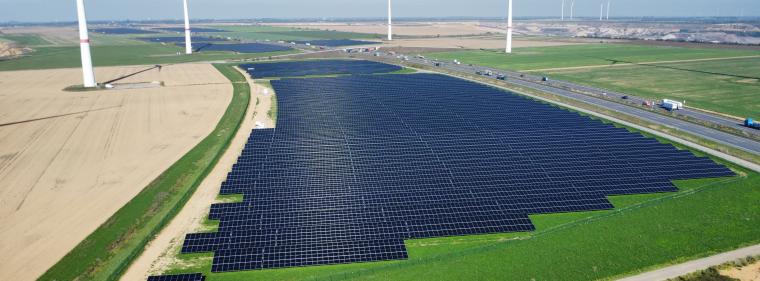
Solarprojekt von RWE an der A 44n. Quelle: Teos Energy
RWE-Solarpark bei Garzweiler erreicht 106 MW
PHOTOVOLTAIK. RWE hat die zweite Ausbaustufe seines Solarprojekts am Tagebau Garzweiler in Betrieb genommen. Damit steigt die Gesamtleistung der Anlage entlang der A 44n auf mehr als 100 MW.
Auf ehemaligen Tagebauflächen im Rheinischen Revier wächst die Stromerzeugung aus erneuerbaren Energien. Der Essener Energiekonzern RWE hat sein Solarprojekt entlang der Autobahn A 44n zwischen Bedburg und Jüchen in Nordrhein-Westfalen um eine zweite Ausbaustufe erweitert. Wie das Unternehmen am 14. Oktober in einer Mitteilung bekannt gibt, ging die neue Anlage bei Jüchen nach weniger als sechs Monaten Bauzeit vollständig in Betrieb. Damit übersteigt die installierte Leistung des gesamten Solarprojekts inzwischen 100 MW.
Die erste Ausbaustufe erzeugt bereits seit Ende 2025 Strom. Sie besteht aus 141.000 Solarmodulen und hat eine installierte Leistung von 86,5 MW. Im Oktober 2026 kamen weitere 30.600 Module mit 19,2 MW hinzu. Zusammen erreichen beide Anlagen damit eine Spitzenleistung von 105,7 MW. Die Wechselstromleistung liegt bei insgesamt 90,4 MW.
Nach Angaben von RWE können die nun insgesamt 171.600 Solarmodule rein rechnerisch rund 34.000 Haushalte mit Strom versorgen. Die Photovoltaikanlagen stehen auf rekultivierten Flächen des Braunkohletagebaus Garzweiler. Damit nutzt der Konzern ehemalige Abbauflächen für die Stromerzeugung aus erneuerbaren Energien.
Jüchens Bürgermeister Philipp Sieben (SPD) sieht darin ein Beispiel für den wirtschaftlichen Wandel der Region. „Die Solaroffensive von RWE am Tagebau Garzweiler zeigt, wie der Strukturwandel vor Ort konkret Gestalt annimmt.“ Davon profitiere auch die Region als künftiger Energiestandort, erklärte Sieben.
Batteriespeicher soll 2027 ans Netz gehen
Ergänzend zu den Photovoltaikanlagen baut RWE am Standort einen Batteriespeicher mit einer Leistung von 75 MW. Dessen Inbetriebnahme ist für das Frühjahr 2027 vorgesehen. Die geplante Speicherkapazität beträgt rund 150 MWh. Bei voller Leistung könnte die Anlage damit rechnerisch zwei Stunden lang Strom abgeben.
Mit dem Speicher will RWE unter anderem Regelenergie bereitstellen und so zur Stabilisierung des Stromnetzes beitragen. Die Batterie soll über denselben Netzanschluss wie die benachbarte Solaranlage mit dem Stromnetz verbunden werden. Auf diese Weise könne der Konzern die vorhandene Netzinfrastruktur besser auslasten, heißt es.
Weitere Wind- und Solarprojekte im Revier
Die Solaranlagen und der Batteriespeicher sind Teil eines größeren Ausbaus der erneuerbaren Stromerzeugung im Rheinischen Revier. In unmittelbarer Nähe errichtet RWE derzeit den Windpark Bedburg 3 mit einer geplanten Leistung von rund 60 MW.
Nach Unternehmensangaben baut und betreibt RWE in der Region Solar- und Windenergieprojekte mit einer Leistung von insgesamt 600 MW. Weitere Anlagen befinden sich in der Planung.
Thomas Körber, im Vorstand der RWE Power für die Braunkohle zuständig, sieht insbesondere in den rekultivierten Tagebauflächen Potenzial für zusätzliche Projekte. Diese Flächen eigneten sich besonders gut für den Ausbau erneuerbarer Energien, erklärte Körber. Dabei könne das Unternehmen auf die langjährige Erfahrung seiner Beschäftigten in der Energieversorgung zurückgreifen.
Die Nutzung der ehemaligen Tagebauflächen ist Teil des Strukturwandels im Rheinischen Revier. RWE baut dort parallel zum schrittweisen Rückzug aus der Braunkohleverstromung neue Erzeugungskapazitäten auf. Der Konzern plant, seine Kohleverstromung bis 2030 zu beenden. (ds)
Mehr Kapazität auf der Nord-Süd-Achse
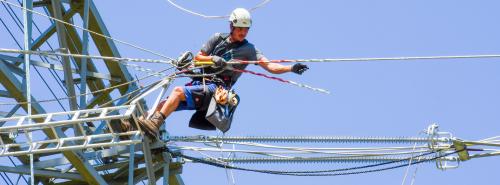
Verstärkung einer 380-kV-Leitung von Tennet. Quelle: Günter Drewnitzky
STROMNETZ. Transnet BW und Tennet haben eine 150 Kilometer lange 380-kV-Leitung zwischen Bayern und Baden-Württemberg verstärkt. Sie kann jetzt doppelt so viel Strom transportieren.
Die Übertragungsnetzbetreiber haben die ausgebaute Höchstspannungsleitung jetzt mit einem Festakt offiziell in Betrieb genommen. Die rund 150 Kilometer lange Verbindung verläuft vom Umspannwerk Grafenrheinfeld bei Schweinfurt in Unterfranken zum Umspannwerk Großgartach in Leingarten im Landkreis Heilbronn. Sie verbindet die Übertragungsnetze beider Unternehmen und ist eine wichtige Nord-Süd-Achse zwischen Bayern und Baden-Württemberg, die jetzt mehr Strom in die Verbrauchszentren im Südwesten transportieren kann.
Die Anforderungen an das Netz ändern sich grundlegend: Windstrom entsteht vor allem im Norden Deutschlands, viele Verbrauchszentren liegen im Süden. Zugleich wächst die Einspeisung erneuerbarer Energien auch in Bayern und Baden-Württemberg, und die Elektrifizierung von Industrie, Verkehr und Wärmeversorgung vergrößert den Strombedarf.
„Nach rund drei Jahren Bauzeit nehmen wir gemeinsam mit Tennet ein wichtiges Projekt in Betrieb, das unmittelbar zur Versorgungssicherheit und zum Gelingen der Energiewende beiträgt“, sagte Werner Götz, Vorsitzender der Geschäftsführung von Transnet BW bei der Inbetriebnahmefeier. Mit der Verstärkung schaffe man die Voraussetzung, künftig mehr Strom aus erneuerbaren Energien zuverlässig dorthin zu transportieren, wo er benötigt werde. Zugleich zeige das Projekt, wie bestehende Infrastruktur genutzt werde, um das Netz leistungsfähiger und fit für die Zukunft zu machen.
Ina Kamps, Chief Operating Officer von Tennet Germany, ergänzte: „Netzausbau bedeutet nicht nur Neubau, sondern auch die bestehende Infrastruktur effizient zu nutzen und leistungsfähiger zu machen.“ Man schaffe damit mehr Kapazität, Resilienz und Versorgungssicherheit für den industriestarken Süden und den Wirtschaftsstandort Deutschland.
Bestehende Masten und Trassen genutzt
Bei dem Projekt nutzten die Netzbetreiber weitgehend die vorhandene Infrastruktur. In zwei Bauabschnitten installierten sie zusätzliche Leiterseile auf bestehenden Masten. Zwischen Kupferzell und Großgartach ersetzte Transnet BW eine Leitungsanlage in der bestehenden Trasse. Damit folgt das Projekt dem „NOVA-Prinzip“: Netzoptimierung vor Netzverstärkung vor Netzausbau. (gd)
Baustart für 200-MW-Batteriespeicher
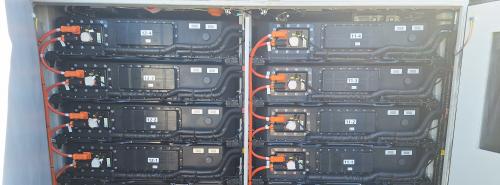
Quelle: EnBW / Alexander Vogel
STROMSPEICHER. Am Umspannwerk Bertikow entsteht ein Großspeicher mit einer Leistung von 200 MW und einer Kapazität von 840 MWh. Er soll auch netzdienlich eingesetzt werden.
Mit dem ersten Spatenstich hat das Energieunternehmen Enertrag den Bau des Batteriespeichers am Umspannwerk Bertikow gestartet. Der Standort liegt mehr als 100 Kilometer nordöstlich von Berlin. Die Inbetriebnahme ist für 2027 vorgesehen. Der Speicher soll Erzeugungsspitzen aus Wind und Photovoltaik aufnehmen und auch Systemdienstleistungen bereitstellen.
Für Netzintegration und Leistungselektronik liefert der SMA die Technik in Form von 29 Medium Voltage Power Stations 9200. „In Bertikow entsteht eine Anlage, die auch für anspruchsvolle Netzanforderungen ausgelegt ist“, wird Julia Zornow, Key Account Manager für Speicherprojekte bei SMA, in einer Mitteilung zitiert.
Mit 200 MW und 840 MWh zählt Bertikow zu den derzeit größten Batteriespeicherprojekten Deutschlands. Der Spatenstich markiert den Übergang von der Projektentwicklung in die Bauphase. In den kommenden Monaten folgen Fundamentarbeiten, die Installation der Speichercontainer und die elektrotechnische Infrastruktur. Auch für die Region werden wirtschaftliche Impulse erwartet. (gd)
Anzahl der Hybridautos in Deutschland

Quelle: E&M / Pixabay
STATISTIK DES TAGES . Ein Schaubild sagt mehr als tausend Worte: In einer aktuellen Infografik beleuchten wir regelmäßig Zahlen aus dem energiewirtschaftlichen Bereich.
 |
| Zum Vergrößern bitte auf die Grafik klicken Quelle: Statista |
Die Zahl der Hybrid-Pkw auf Deutschlands Straßen wächst seit Jahren kontinuierlich. Nach Angaben des Kraftfahrt-Bundesamtes (KBA) waren zum Jahresbeginn 2026 rund 4,36 Millionen Fahrzeuge mit Hybridantrieb zugelassen. Ein Jahr zuvor waren es noch 3,56 Millionen gewesen. Damit erhöhte sich der Bestand innerhalb eines Jahres um knapp 23 Prozent. Die Statistik umfasst sowohl klassische Hybridfahrzeuge als auch Plug-in-Hybride, deren Batterien sich zusätzlich über das Stromnetz laden lassen. Die Grafik zeigt die Entwicklung des Fahrzeugbestands seit 2006, jeweils zum 1. Januar.

Quelle: Pixabay / Gerd Altmann
SWK will Homee-Kunden übernehmen
STROMMARKT. Die SWK Energie übernimmt einen Großteil der Strom- und Gasverträge von Homee. Der bisherige Anbieter Stromee stellt sein Energiegeschäft ein. Am Vorgehen gibt es Kritik
Die SWK Energie GmbH aus Krefeld übernimmt im Rahmen eines Asset Deals einen Großteil der Strom- und Gaslieferverträge der Homee GmbH. Das geht aus einer Mitteilung des Unternehmens hervor. Homee tritt bislang am Markt unter der Marke Stromee auf, will aber das Energiegeschäft zum Ende Oktober einstellen.
Das Unternehmen hatte seine Kunden Ende September darüber informiert, dass es die Energieversorgung ab November voraussichtlich nicht mehr gewährleisten könne. Wie das Verbraucherportal Finanztip am 9. Oktober berichtete, erhielten die Betroffenen zugleich ein alternatives Lieferangebot für die Zeit ab dem 1. November.
Nach Angaben der beteiligten Unternehmen sollen Kundenverträge in einer niedrigen fünfstelligen Größenordnung so auf den Krefelder Versorger übergehen. Die übernommenen Strom- und Gaslieferverträge zu unveränderten Konditionen fortgeführt werden.
Finanztip stellt Rechtmäßigkeit der Vertragsbeendigung infrage
Erst kürzlich hatte ein weiterer Anbieter mit einer Vorliebe für Buchstabendopplungen seinen Rückzug aus dem Energiegeschäft angekündigt: Der Stromanbieter „Grüüün“ will ebenfalls zum Ende Oktober bundesweit die Belieferung von Kunden einstellen (wir berichteten).
Finanztip beziffert die Zahl der Stromkunden beider Anbieter zusammen auf mehr als 300.000. Grundlage sind frühere Unternehmensangaben: Stromee hatte demnach 2024 mehr als 100.000 Stromkunden, während Grüüün im Juli 2026 die Marke von 200.000 Stromkunden überschritten haben will. Bei Homee sind darüber hinaus auch Gaskunden von der Einstellung des Geschäftsbetriebs betroffen.
Das Verbraucherportal bezweifelt, dass eine kurzfristige Beendigung sämtlicher Lieferverträge rechtlich zulässig ist, zumal Stromee noch bis vor Kurzem neue Kunden aufgenommen habe. Insbesondere könnten vertraglich vereinbarte Mindestlaufzeiten und Kündigungsfristen verletzt werden. Allerdings sei in den Schreiben von Stromee auch nicht ausdrücklich von einer Kündigung die Rede. Den Kunden sei lediglich das Alternativangebot eines anderen Anbieters vorgelegt worden, schreibt Finanztip.
Hinzu kommt eine energiewirtschaftsrechtliche Frage: Nach Paragraf 5 Absatz 2 Energiewirtschaftsgesetz müssen Energieversorger die geplante Beendigung ihrer Tätigkeit grundsätzlich drei Monate im Voraus bei der Bundesnetzagentur anzeigen. Nach Auskunft der Behörde gegenüber Finanztip hatten weder Stromee noch Grüüün bis zum 9. Oktober eine entsprechende Mitteilung eingereicht. Ausnahmen von der Anzeigefrist bestehen bei Insolvenz.
Fünfte Portfolioübernahme innerhalb von sechs Jahren
Für SWK Energie ist die Transaktion mit Homee bereits die fünfte Portfolioübernahme innerhalb von sechs Jahren. „Portfolioübernahmen sind für uns inzwischen ein etabliertes Geschäftsfeld und ein wichtiger Baustein unserer Wachstumsstrategie“, lässt sich SWK-Energie-Geschäftsführer Smail Zarouali zitieren.
Für die Abwicklung solcher Transaktionen habe das Unternehmen seine Prozesse zur Datenmigration, Marktkommunikation, Energiebeschaffung, Abrechnung und Kundenbetreuung weiterentwickelt. Spezialisierte Teams sollen den Übergang der Kundenverträge begleiten.
Bei weiteren Übernahmen will der Versorger nach eigenen Angaben selektiv vorgehen. „Unser Ziel ist nicht Wachstum um jeden Preis, ein Portfolio muss zu uns passen“, so Zarouali. (kmt)
Uniper verlängert mit CEO
Quelle: Uniper
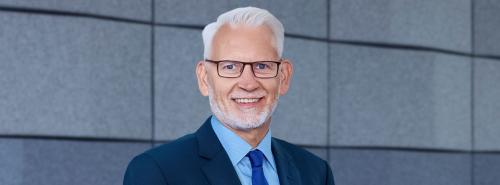
PERSONALIE. Michael Lewis bleibt weitere fünf Jahre Vorstandsvorsitzender des Düsseldorfers Energiekonzerns Uniper.
Michael Lewis wurde für weitere fünf Jahre als Vorstandsvorsitzender an die Spitze des Uniper-Konzerns berufen. „Die neue Amtszeit beginnt am 1. November 2026, ersetzt die bisherige Bestellung bis Mai 2028 und endet am 31. Oktober 2031“, heißt es in einer Mitteilung.
Lewis steht seit Juni 2023 an der Spitze von Uniper. Der britische Ingenieur war zuvor Vorstandschef von Eon UK. Bei Uniper folgte er auf Klaus-Dieter Maubach, der nach der Verstaatlichung des Unternehmens ausgeschieden war.
Zu den anstehenden Herausforderungen für Lewis gehört insbesondere die Reprivatisierung des Energiekonzerns. Die Bundesregierung hatte im Mai 2026 ein Verfahren zur Veräußerung von Anteilen eingeleitet. Dabei werden sowohl der Verkauf an Investoren als auch ein Börsengang geprüft.
Der Bund hält derzeit noch gut 99 Prozent an Uniper. Aufgrund von Auflagen der Europäischen Union muss Deutschland seinen Anteil bis Ende 2028 auf höchstens 25 Prozent plus eine Aktie reduzieren.
Uniper war 2022 infolge des russischen Angriffskriegs gegen die Ukraine und des Ausfalls russischer Gaslieferungen in wirtschaftliche Schwierigkeiten geraten. Der Bund rettete den damals größten deutschen Gasimporteur mit Milliardenhilfen vor der Insolvenz und übernahm nahezu sämtliche Anteile. (sag)
Stadtwerke Würzburg bieten bis zu 5 Prozent Zinsen

Arbeiten an einem Fernwärmenetz . Quelle: Stefan Sagmeister
WÄRMEWENDE. Die Stadtwerke Würzburg werben mit bis zu 5 Prozent Jahreszins um privates Kapital für die Wärmewende. Anleger beteiligen sich über Genussrechte und tragen dabei ein Verlustrisiko.
Die Stadtwerke Würzburg AG hat eine neue Runde ihrer Bürgerbeteiligung gestartet. Das Energieunternehmen gehört mehrheitlich zur Würzburger Versorgungs- und Verkehrs-GmbH (WVV), der kommunalen Konzernobergesellschaft. Über sogenannte Genussrechte wollen die Stadtwerke privates Kapital für Projekte der Energie- und Wärmewende einwerben. Interessierte können die Vermögensanlage seit dem 14. Oktober zeichnen.
Die Stadtwerke bieten zwei Zinssätze an. Der Basiszins beträgt 4,75 Prozent pro Jahr. Wer Strom, Gas oder Fernwärme von dem Unternehmen bezieht, erhält einen Zinssatz von 5 Prozent. Diesen höheren Zinssatz können nach den Teilnahmebedingungen auch Beschäftigte des WVV-Konzerns erhalten. Die Zinsen sollen einmal jährlich ausgezahlt werden, heißt es aus Würzburg. Endet der Liefervertrag, sinkt die Verzinsung auf 4,75 Prozent. Umgekehrt steigt sie auf 5 Prozent, wenn ein Anleger während der Laufzeit Energiekunde der Stadtwerke wird. Die Anpassung erfolgt nach Angaben der WVV taggenau.
Die Mindestanlage beträgt 500 Euro. Höhere Beträge können in Schritten von jeweils 500 Euro investiert werden. Eine Obergrenze gibt es diesmal nicht. Die Stadtwerke binden das Kapital für mindestens fünf volle Geschäftsjahre. Wer noch 2026 einsteigt, kann sein Genussrecht daher frühestens zum 31. Dezember 2031 ordentlich kündigen. Dabei gilt eine Kündigungsfrist von sechs Monaten. Danach ist eine Kündigung jeweils zum Jahresende möglich.
Geld für Elektrodenkessel und Fernwärme
Die WVV benennt zwei Vorhaben, denen die neue Beteiligungsrunde zugutekommen soll. Am Heizwerk Elferweg in Würzburg ist ein Elektrodenkessel vorgesehen. Er soll Strom aus erneuerbaren Energien zur Wärmeerzeugung nutzen. Daneben wollen die Stadtwerke das Fernwärmenetz der Stadt erweitern. Die Planungen umfassen laut WVV rund 2.075 Meter zusätzliche Leitungen und etwa 50 neue Hausanschlüsse.
Die Beteiligung ist damit Teil der Finanzierung kommunaler Energieinfrastruktur. WVV-Geschäftsführerin und Stadtwerke-Vorständin Dörte Schulte-Derne verweist auf den Kapitalbedarf für den Umbau der Energieversorgung. Neben modernen Wärmelösungen nennt sie Stromnetze und Umspannwerke als Bereiche mit hohem Investitionsbedarf. Private Anleger sollen einen Teil der dafür erforderlichen Mittel bereitstellen.
Auf dieses Finanzierungsinstrument setzen die Stadtwerke Würzburg seit 2018. Anfang 2026 schloss das Unternehmen nach WVV-Angaben die dritte Beteiligungsrunde mit einem Volumen von 6 Millionen Euro ab. Das Geld dient dem Umbau des Umspannwerks Dürrbachau. Damals erhielten Anleger jährlich 3,25 Prozent Zinsen, Energiekunden 3,75 Prozent. Die Zinssätze der neuen Runde liegen damit um 1,5 beziehungsweise 1,25 Prozentpunkte höher. (ds)
Zwei neue Direktorenposten bei Schleupen

Quelle: Shutterstock / Andrii Yalansky
PERSONALIE. Die Schleupen SE baut ihre Leitungsebene aus: Britta Liesbrock führt künftig den Personalbereich, Maximilian Böhmer verantwortet die Finanzen. Beide sollen das Wachstum absichern.
Mit zwei neu geschaffenen Direktorenpositionen entwickelt die Schleupen SE ihre Organisation weiter. Britta Liesbrock übernimmt die Verantwortung für den Personalbereich, Maximilian Böhmer für die Finanzen. Im Mittelpunkt stehen der für das weitere Wachstum notwendige Personalaufbau, die Weiterentwicklung der Unternehmensorganisation und eine leistungsfähigere finanzielle Steuerung.
Mit der neuen Direktion Personal bündelt das Softwareunternehmen die Verantwortung für Personalgewinnung und Organisationsentwicklung auf der Leitungsebene. Liesbrock tritt ihre Position zum 1. November an. Sie soll zusätzliche hochqualifizierte Fachkräfte gewinnen und damit die personellen Voraussetzungen für das angestrebte Wachstum schaffen. Zugleich soll sie Strukturen, Verantwortlichkeiten und Zusammenarbeit im Zuge der organisatorischen Transformation weiterentwickeln.
Böhmer hat das Amt des Direktors Finanzen bereits zum 1. Oktober dieses Jahres übernommen. Er soll die finanzielle Steuerung und das Controlling ausbauen und die Reportingprozesse optimieren. Schleupen will damit eine belastbarere Grundlage für strategische Entscheidungen und die Steuerung des weiteren Wachstums schaffen.
Mit den neuen Positionen stärke das Unternehmen zentrale Querschnittsfunktionen und schaffe klarere Verantwortlichkeiten auf der Leitungsebene, heißt es in einer Unternehmensmitteilung. Der Vorstand werde im operativen Management dieser Bereiche entlastet und könne sich stärker auf die strategische Weiterentwicklung des Kerngeschäfts konzentrieren.
„Unser weiteres Wachstum braucht nicht nur technologische und fachliche Stärke, sondern auch eine Organisation, die dieses Wachstum personell und strukturell tragen kann”, sagt Kersten Heineke, Vorstand der Schleupen SE. Mit Liesbrock stärke man gezielt die Gewinnung und Entwicklung der Fachkräfte, die das Unternehmen für seine Zukunft benötige. Böhmer werde parallel die finanzielle Steuerung und das Controlling weiterentwickeln. Beide brächten umfangreiche Erfahrung aus der Softwarebranche mit und würden wichtige Impulse für die Transformation setzen.
Erfahrung in wachsenden Softwareorganisationen
Liesbrock ist Betriebswirtin. Nach Stationen bei der Hucke AG wechselte sie zur „d.velop AG“, wo sie 17 Jahre tätig war und zuletzt als Chief Human Resources Officer und Prokuristin Verantwortung trug.
Der Betriebswirt Böhmer begann seine berufliche Laufbahn bei der Unternehmensberatung Ernst & Young. Weitere Stationen führten ihn zur Bobcat Company, zu Ionos und zu Bruker BioSpin. Dort war er zuletzt als Director Finance SLS Division & Order Execution BBIO tätig.
 DIE E&M DAILY ALS PDF LESEN
MARKTBERICHTE
STROM
GAS
Gasmarkt fürchtet neue Preissprünge

Quelle: E&M
MARKTKOMMENTAR. Wir geben Ihnen einen tagesaktuellen Überblick über die Preisentwicklungen am Strom-, CO2- und Gasmarkt.
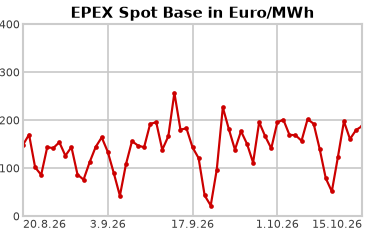
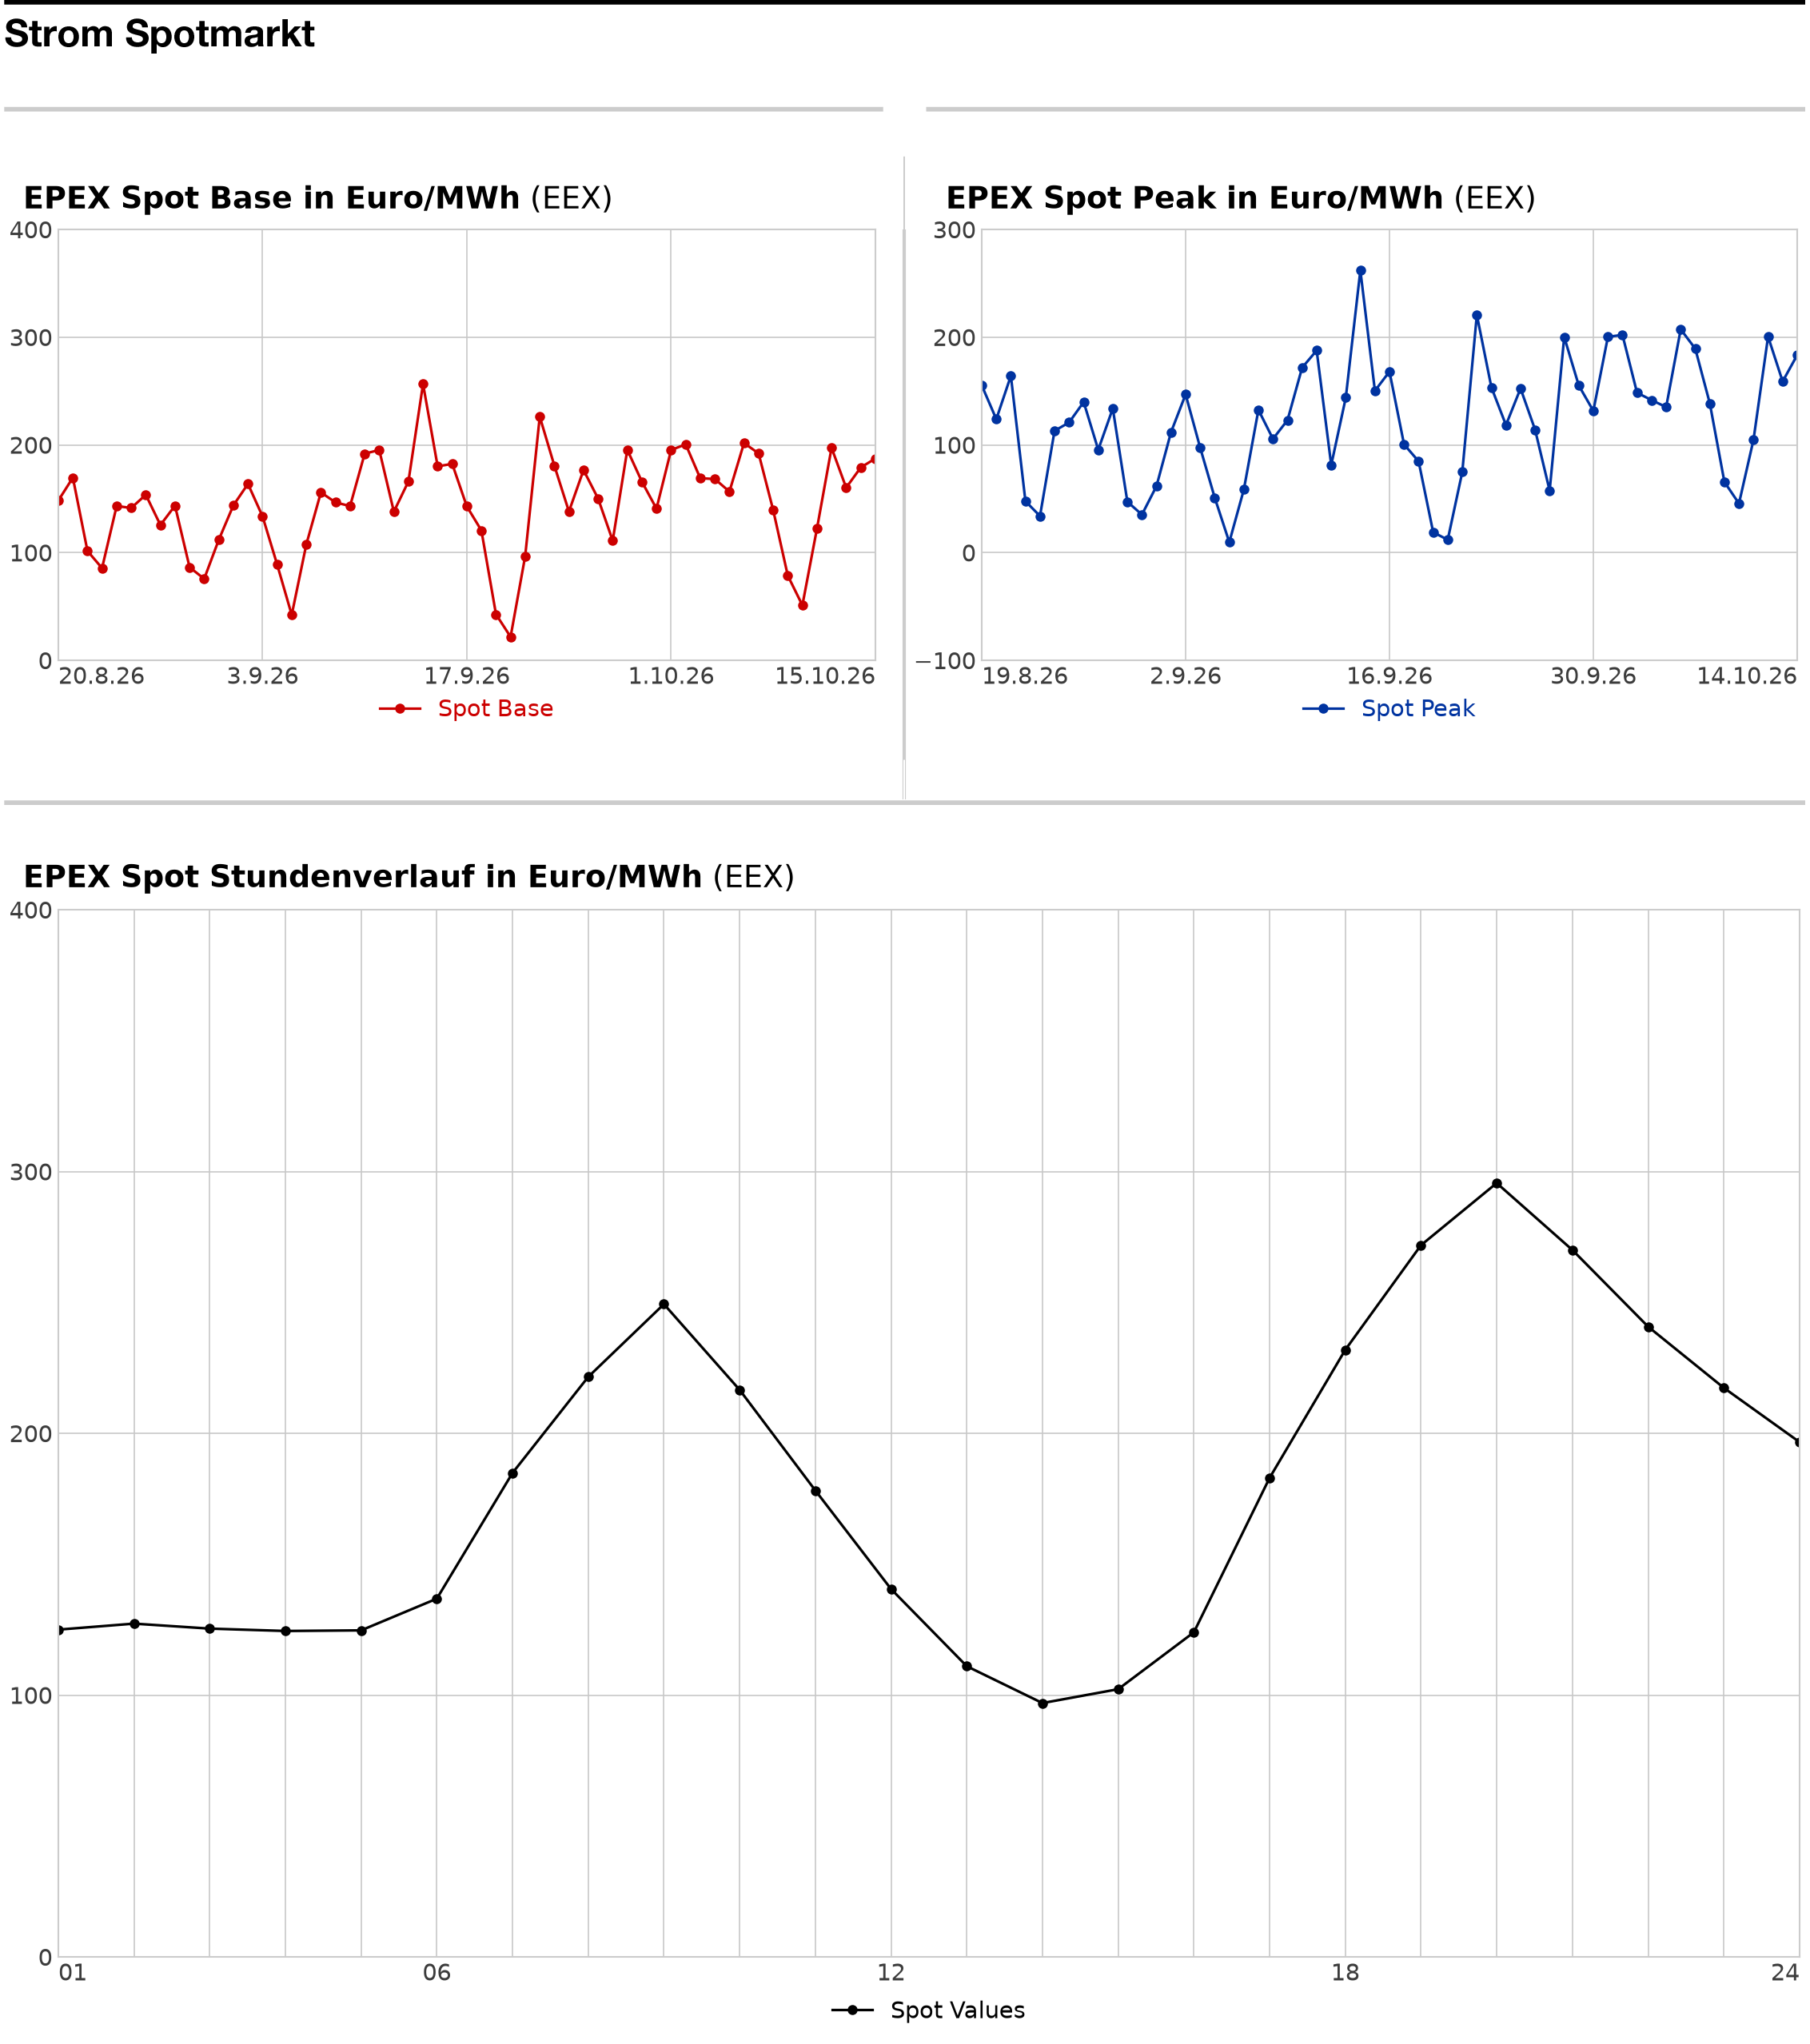
Überwiegend schwächer haben sich die Energiemärkte am Donnerstag präsentiert. Der deutsche Strommarkt legte vor allem am kurzen Ende zu, während entlang der Kurve Abgaben verzeichnet wurden. In der neuen Arbeitswoche dürften höhere Windstrommengen jedoch für Entlastung am Spotmarkt sorgen. Die CO2-Preise gaben erneut nach und folgten damit Gas und Kohle.
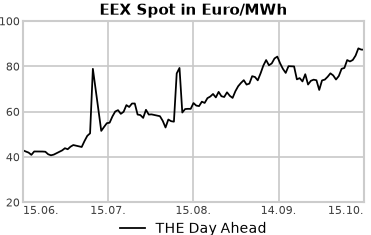
Eingeschränkte LNG-Lieferungen aus dem Persischen Golf, staatliche Gaskäufe und niedrige Speicherstände halten das Risiko weiterer Preissprünge dennoch hoch. Am Ölmarkt belasteten die Erholung der Lieferungen aus der Golfregion und der schwächere Nachfrageausblick. Angriffe auf Schiffe nahe der Straße von Hormus und hohe Transportkosten begrenzen jedoch das Abwärtspotenzial.
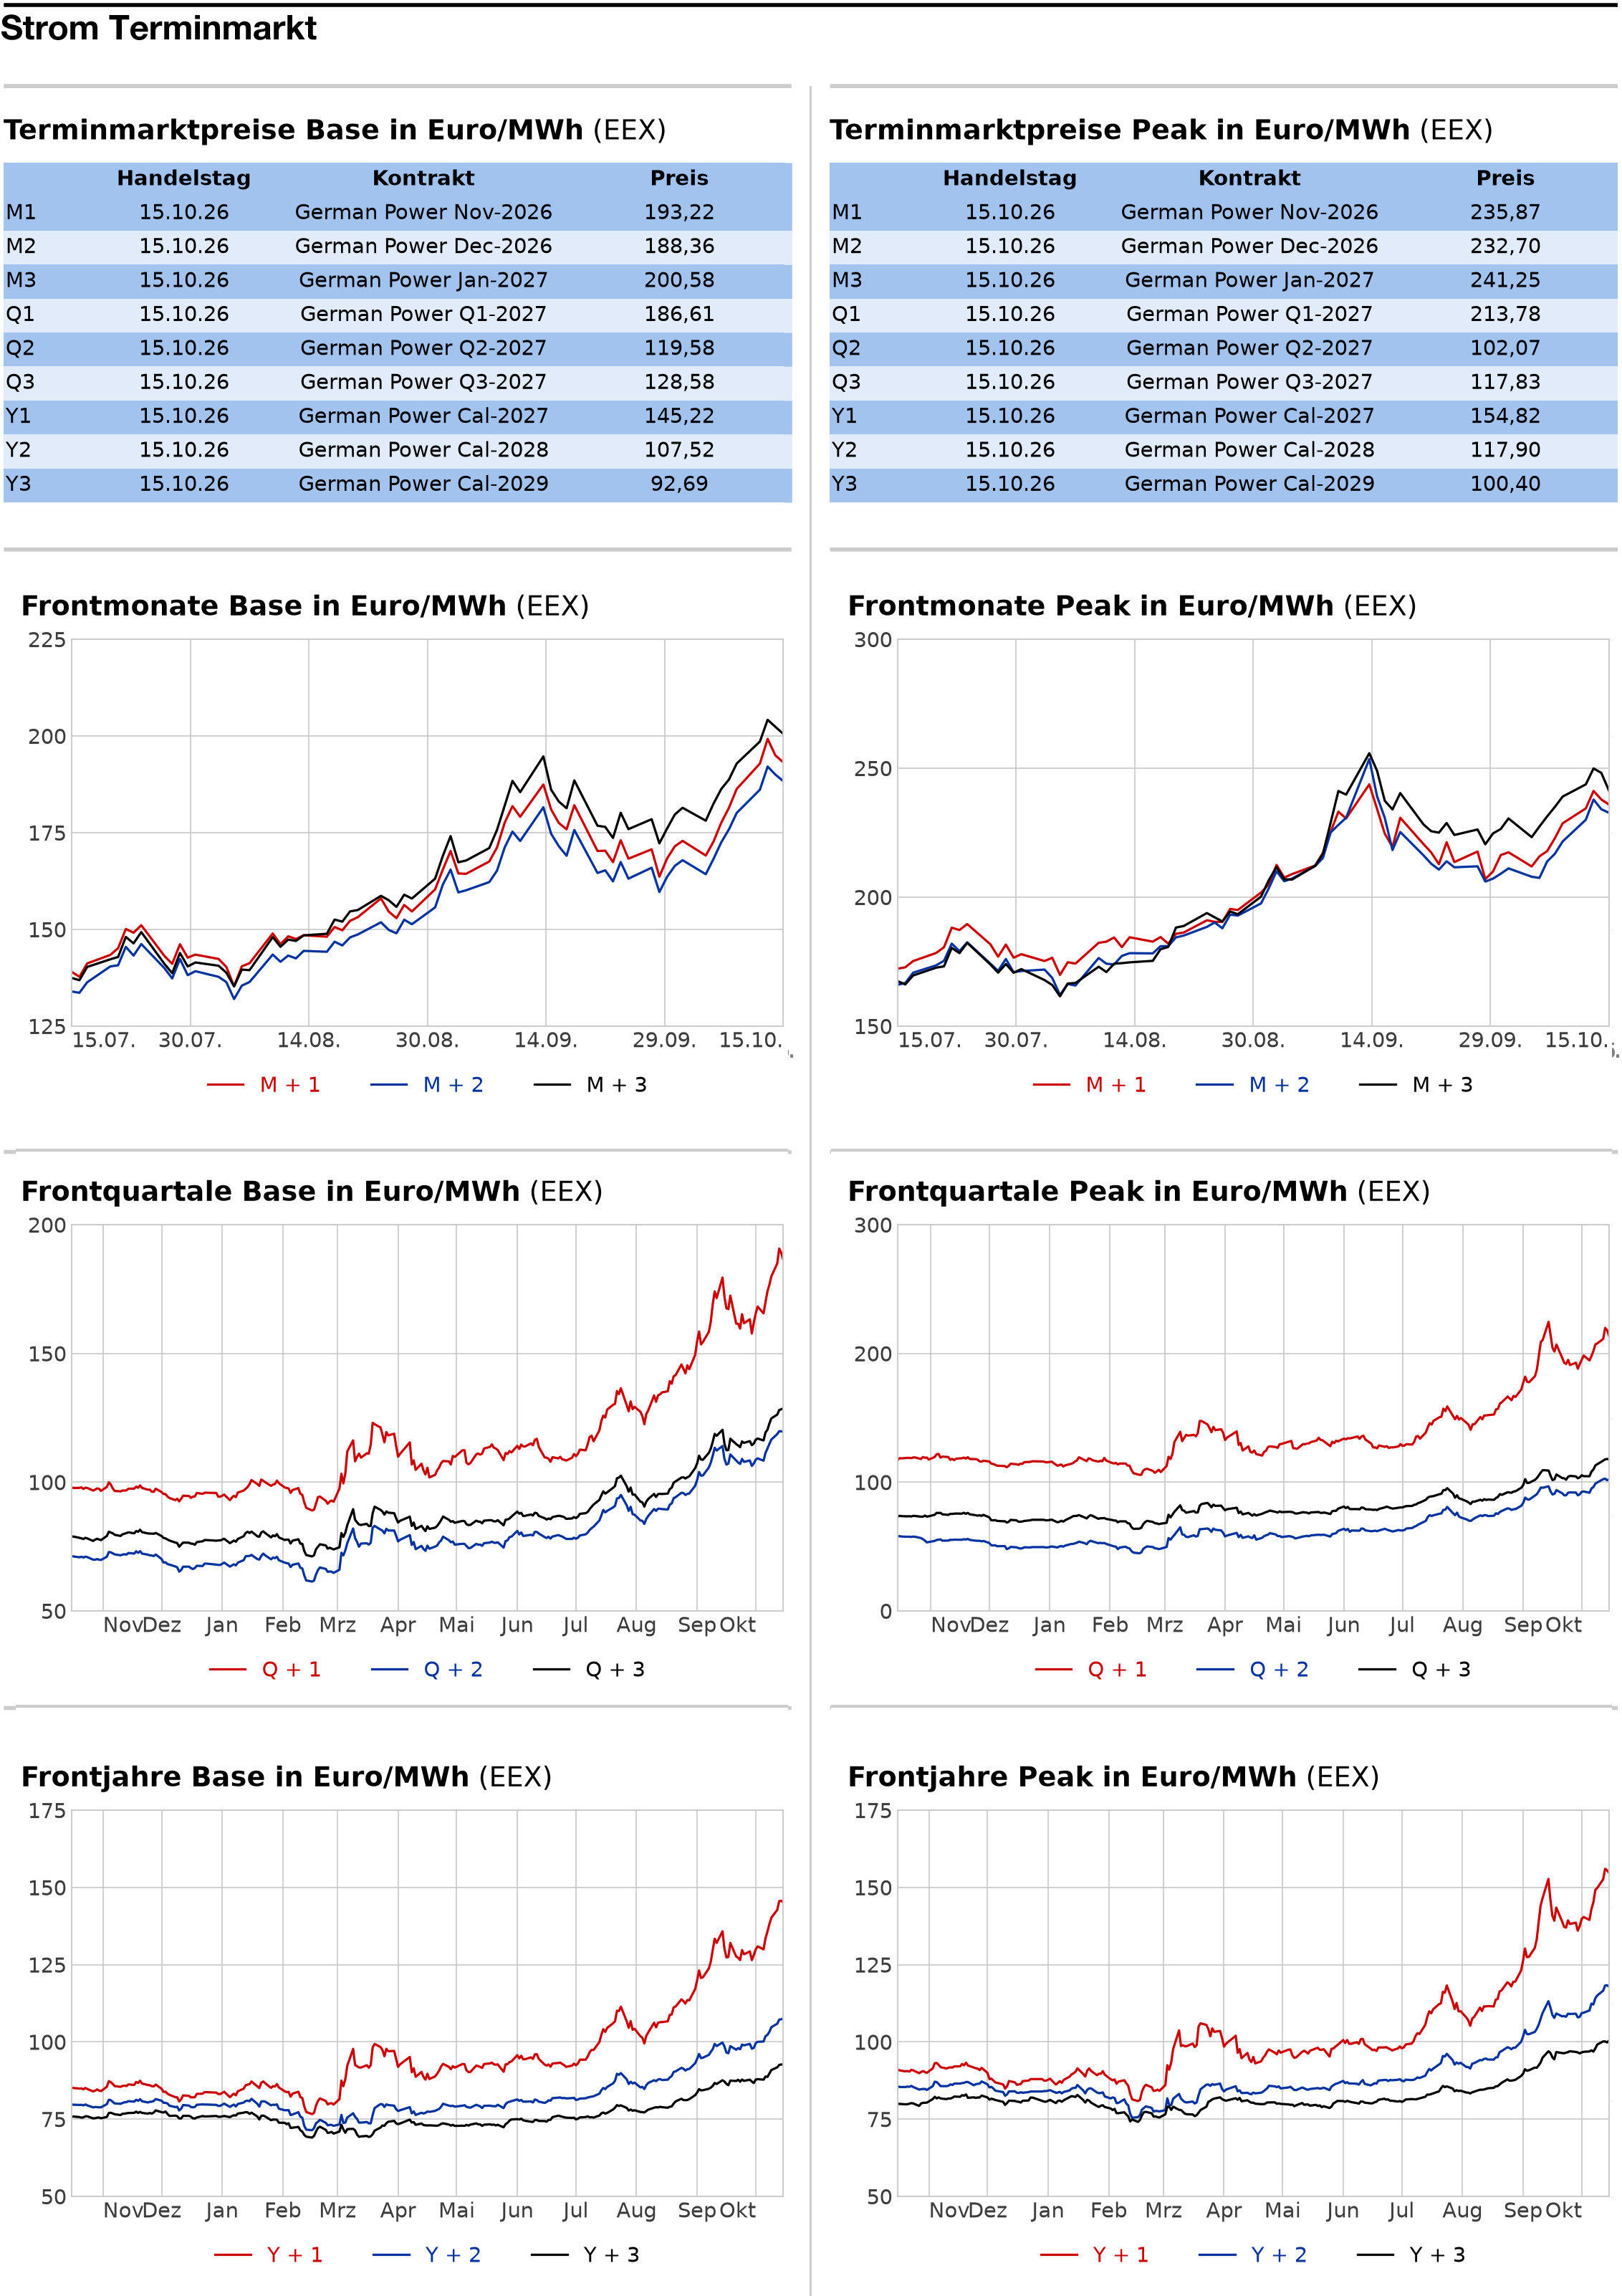
Strom: Uneinheitlich hat sich der deutsche OTC-Strommarkt am Donnerstag präsentiert. Der Day-Ahead gewann im Base 23,50 auf 211,00 Euro je Megawattstunde und im Peak 33,25 Euro auf 213,50 Euro je Megawattstunde. Börslich wurde die Grundlast mit 210,67 Euro, die Spitzenlast mit 213,30 Euro gesehen.
Für den Freitag und die folgenden Tage erwarten die Meteorologen von Eurowind eine stabile Erneuerbaren-Einspeiseleistung. Zum Start in die neue Arbeitswoche dürfte diese dann deutlich anziehen und wieder über der Marke von 30 Gigawatt liegen.
Am langen Ende gewann das Strom-Frontjahr 1,03 auf 144,23 Euro je Megawattstunde.
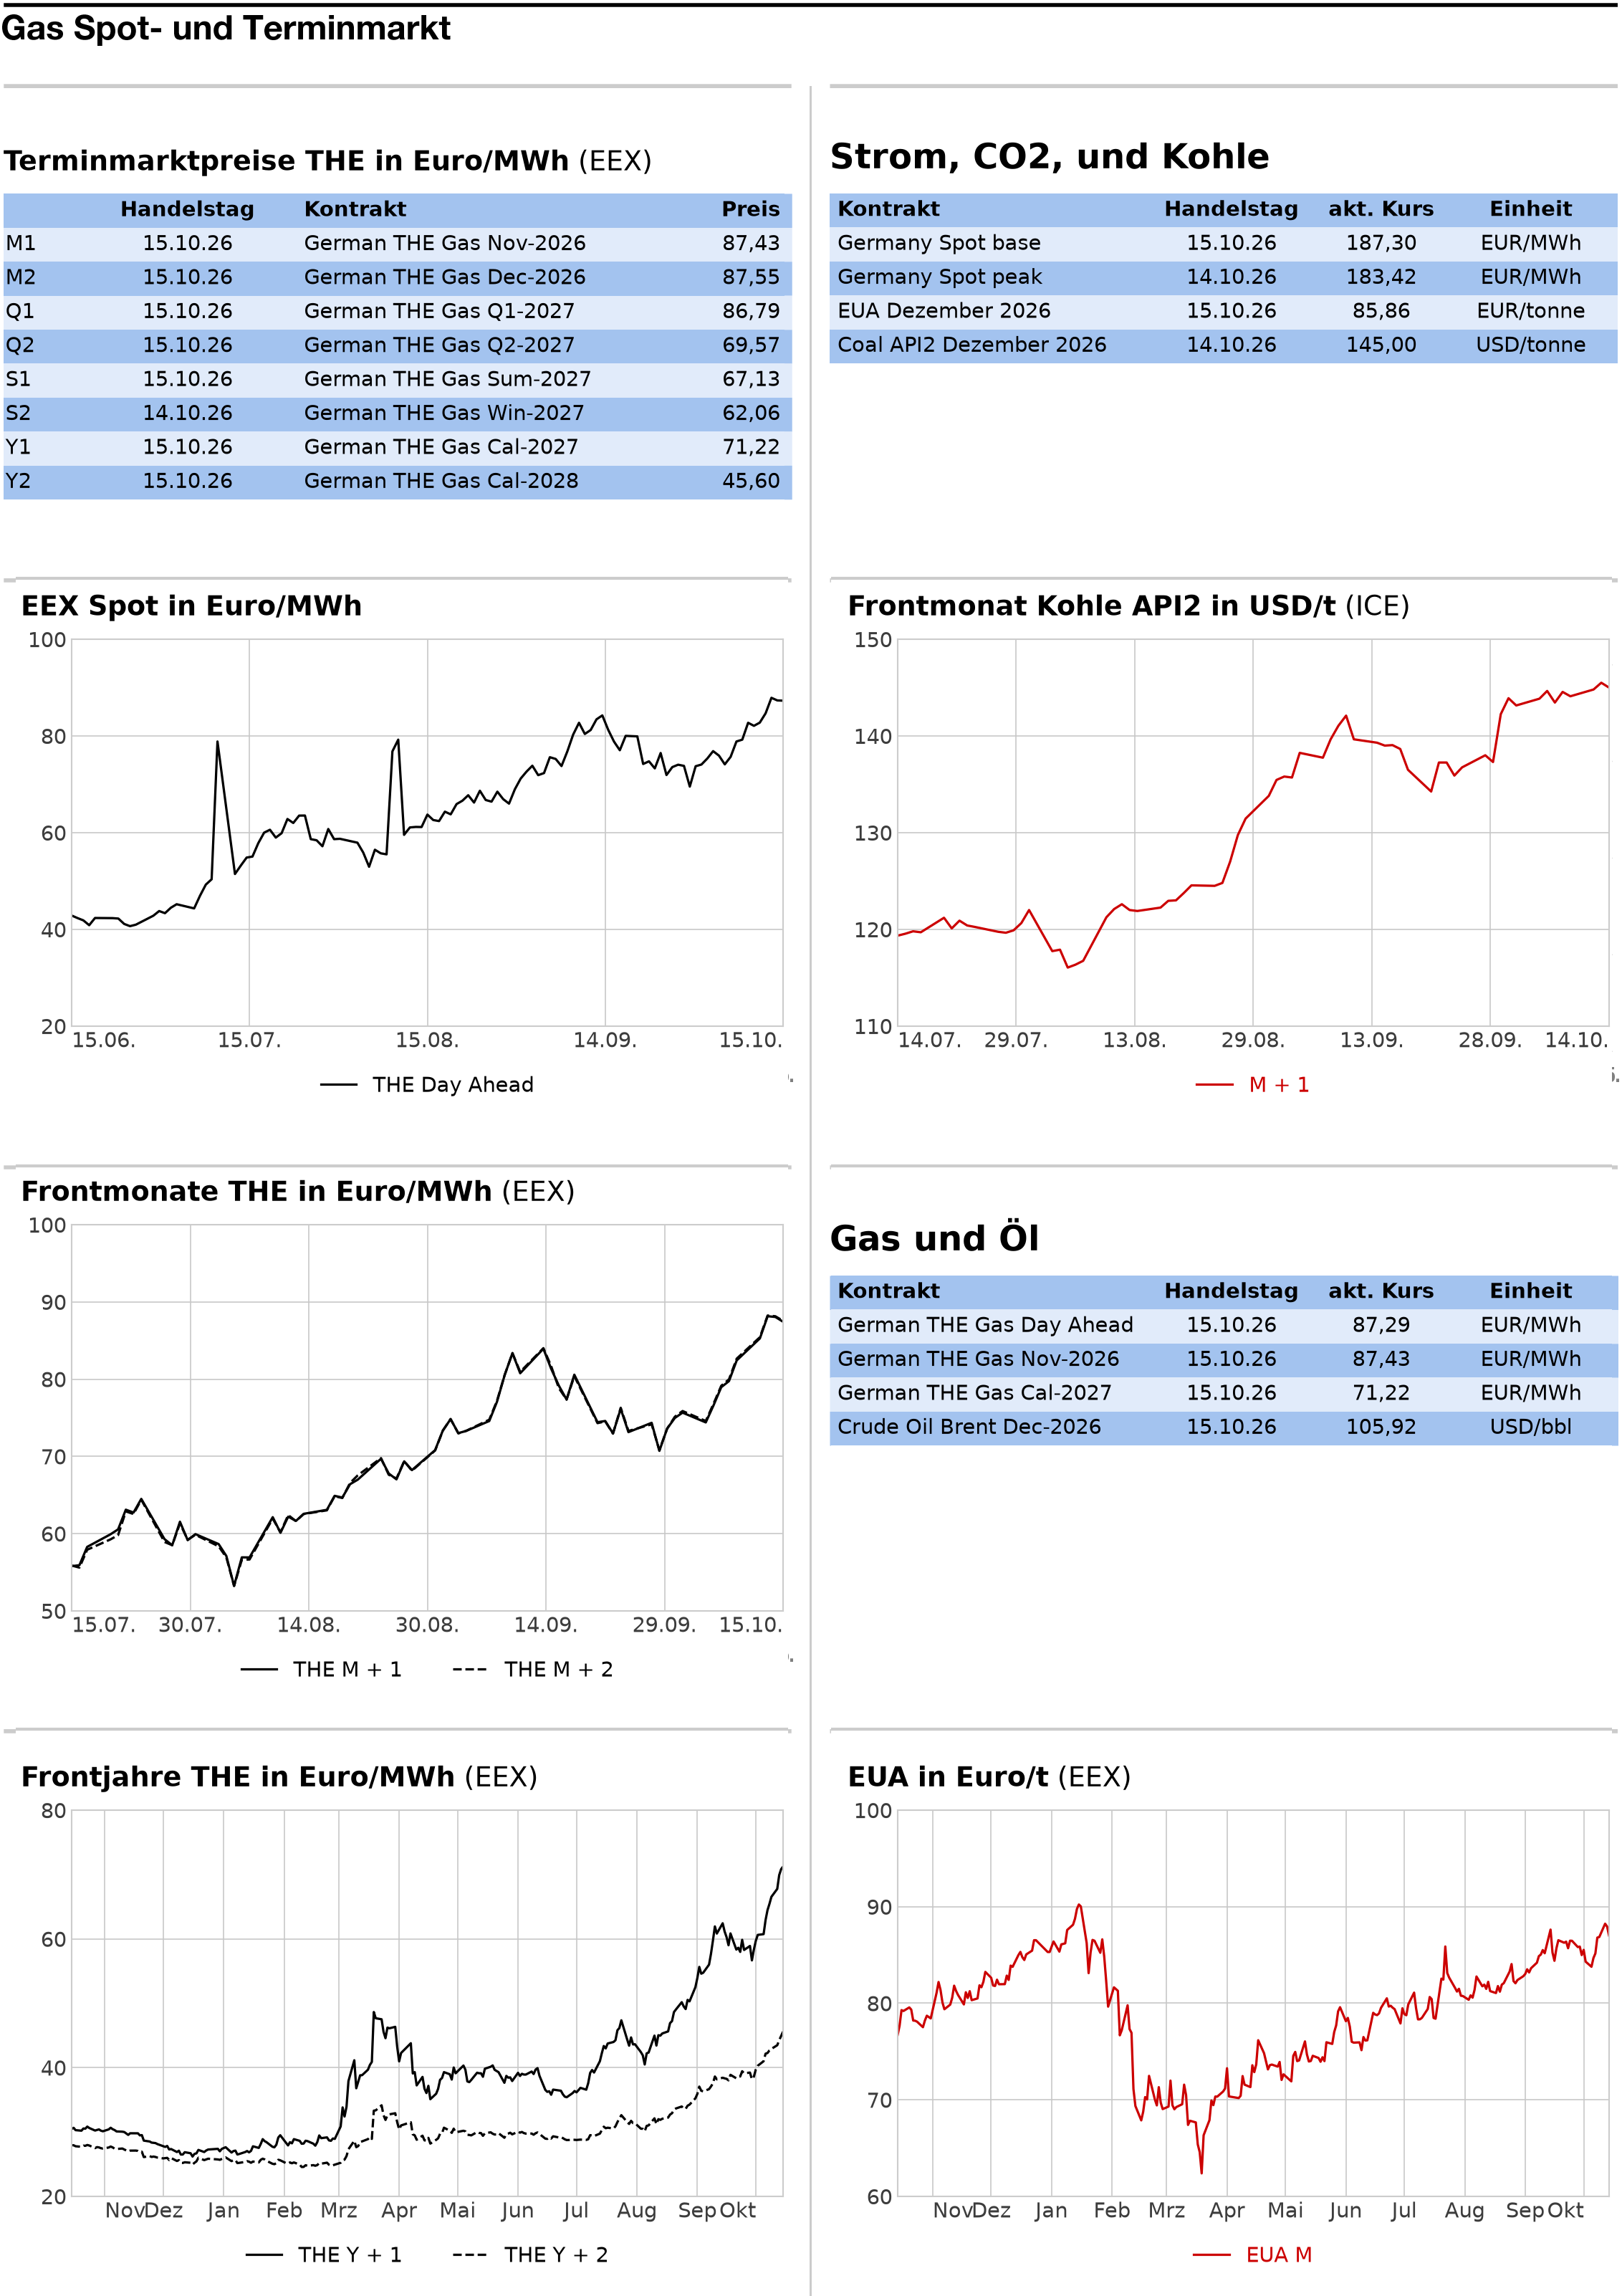
CO2: Die CO2-Preise haben am Donnerstag weiter nachgegeben. Der Dec 26 verlor bis zum Settlement 1,28 auf 85,88 Euro je Tonne. Umgesetzt wurden bis zu diesem Zeitpunkt 16,0 Millionen Zertifikate. Das Hoch lag bei 86,87 Euro, das Tief bei 85,79 Euro.
Die CO2-Preise orientierten sich damit erneut an den Märkten für Strom, Erdgas und Kohle, die sich überwiegend schwächer präsentierten. Etwas Unterstützung könnte laut den Analysten von belektron noch von der Nachfrage am Primärmarkt kommen, denn die Auktionen hätten zuletzt überwiegend Zuschlagspreise oberhalb des Sekundärmarktniveaus erzielt, während die Überzeichnungsquoten auf einem soliden Niveau blieben. Dies deute auf eine anhaltende Kaufbereitschaft hin.
Auch zeige der jüngste Commitment-of-Traders-Bericht (CoT), dass Investmentfonds ihre spekulativen Netto-Long-Positionen im Wochenvergleich um 4,9 Millionen Tonnen ausgeweitet haben.
Insgesamt bleibe das fundamentale Umfeld für den CO2-Markt unterstützend, so die Analysten weiter. Ohne erneute Preissteigerungen bei Gas und Strom dürfte es demnach allerdings schwierig werden, weiteres Aufwärtspotenzial zu erschließen.
Trotz der Abgaben bleibt der Markt den Analysten der ING zufolge nervös und stellt sich zunehmend darauf ein, einen Großteil des bevorstehenden Winters mit stark eingeschränkten LNG-Lieferungen aus dem Persischen Golf bewältigen zu müssen. Dies würde den Wettbewerb zwischen europäischen und asiatischen LNG-Käufern verschärfen und weitere Preissprünge auslösen.
Zusätzliche Aufwärtsimpulse könnten durch staatlich veranlasste Gaskäufe in Europa liefern. Einige EU-Mitgliedstaaten, darunter Deutschland, kaufen verstärkt Gas um die Speicherziele zu erreichen. Die europäischen Gasspeicher sind derzeit zu knapp 75 Prozent gefüllt, verglichen mit 83 Prozent zum gleichen Zeitpunkt des Vorjahres und einem Fünfjahresdurchschnitt von 89 Prozent. Damit bleibt die Versorgungslage vor Beginn der Heizperiode angespannt. (map)
ENERGIEDATEN:
E&M STELLENANZEIGEN
IHRE E&M REDAKTION:
Stefan Sagmeister (Chefredakteur, CVD print, Büro Herrsching)
Schwerpunkte: Energiehandel, Finanzierung, Consulting
Schwerpunkte: Energiehandel, Finanzierung, Consulting
Korrespondent Brüssel: Tom Weingärnter
Korrespondent Wien: Klaus Fischer
Korrespondent Zürich: Marc Gusewski
Korrespondenten-Kontakt: Kerstin Bergen
Korrespondent Wien: Klaus Fischer
Korrespondent Zürich: Marc Gusewski
Korrespondenten-Kontakt: Kerstin Bergen
Darüber hinaus unterstützt eine Reihe von freien Journalisten die E&M Redaktion.
Vielen Dank dafür!
Zudem nutzen wir Material der Deutschen Presseagentur und Daten von MBI Infosource.
Vielen Dank dafür!
Zudem nutzen wir Material der Deutschen Presseagentur und Daten von MBI Infosource.


IMPRESSUM
Energie & Management Verlagsgesellschaft mbH
Mühlfelder Str. 18 a - D-82211 Herrsching
Tel. +49 (0) 81 52/93 11 0 - Fax +49 (0) 81 52/93 11 22
info@emvg.de - www.energie-und-management.de
Geschäftsführer: Martin Brückner
Registergericht: Amtsgericht München
Registernummer: HRB 105 345
Steuer-Nr.: 117 125 51226
Umsatzsteuer-ID-Nr.: DE 162 448 530
Wichtiger Hinweis: Bitte haben Sie Verständnis dafür, dass die elektronisch zugesandte E&M daily nur von der/den Person/en gelesen und genutzt werden darf, die im powernews-Abonnementvertrag genannt ist/sind, bzw. ein Probeabonnement von E&M powernews hat/haben. Die Publikation - elektronisch oder gedruckt - ganz oder teilweise weiterzuleiten, zu verbreiten, Dritten zugänglich zu machen, zu vervielfältigen, zu bearbeiten oder zu übersetzen oder in irgendeiner Form zu publizieren, ist nur mit vorheriger schriftlicher Genehmigung durch die Energie & Management GmbH zulässig. Zuwiderhandlungen werden rechtlich verfolgt.
© 2026 by Energie & Management GmbH. Alle Rechte vorbehalten.
Gerne bieten wir Ihnen bei einem Nutzungs-Interesse mehrerer Personen attraktive Unternehmens-Pakete an!
Folgen Sie E&M auf:


